票貼是什麼?票貼利率怎麼算?一文看懂
本文重點
提到支票,很多人會想到做生意時的收付款,或是偶像劇裡老闆用支票付貨款的橋段。其實支票除了作為支付工具,也能用來取得資金周轉,這種做法稱為「支票貼現」,也就是把支票當作擔保品進行短期融資,俗稱「票貼」。本文說明票貼的定義、申請重點與注意事項。
票貼的實際利息會受貼現天數、利率與各項費用影響,申請前建議逐項試算總成本。支票若有跳票風險,會影響融資的可行性,應先確認開票人的付款能力。
票貼是什麼?
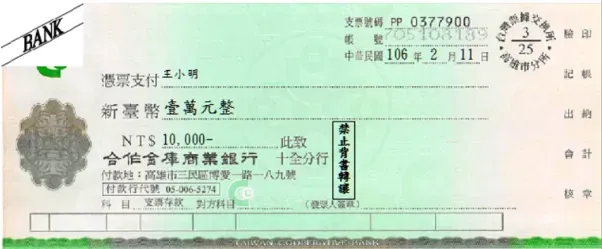 >
支票(翻攝自電腦套印專家)
票貼,又稱為「支票貼現」、「支票借款」,持有支票的人以尚未到期的支票做為擔保品,並且支付利息來提前獲得票面金額以下的短期資金。也就是說,「拿一張支票去借錢」,在許多企業需要資金時,會用此方式獲得資金。
而支票上有一個「兌現日」,以上圖來說就是民國 106 年 2 月 11 日,代表你可以將這張支票拿去銀行兌現的日期為該日起算的一年內。若將支票拿去票貼時,兌現日尚未到,就是尚未到期的支票。
票貼申請管道
目前申請票貼的管道有銀行、民間。銀行票貼僅限公司行號,而且是具有交易性質的支票,才可做為公司短期週轉資金的申請。民間票貼則多以個人名義申請,不限於因交易需求產生的支票。兩者差異說明如下:
| 管道 | 銀行 | 民間 |
|---|---|---|
| 申請條件 | 僅限依法登記之公司行號 持有支票以及開支票的公司皆須信用良好,無跳票紀錄 公司營收須超達申請票貼金額 擔保的支票要具有交易性質 | 只要持有支票,不論持有者是個人或企業都能申請 |
| 額度 | 約票面金額的 50 % – 80 % | 根據客戶條件彈性評估 |
| 期限 | 不超過支票兌現日,貸款期間不超過 180天。 | 依客戶需求彈性制定,不超過支票兌現日,貸款期間為一年以內 |
| 年利率 | 約 2 % – 6 % | 約 8 % – 24 % |
| 優點 | 利率較低 與金融機構建立長期合作關係 | 從申辦到撥款速度很快 個人也能申請 |
| 缺點 | 第一次審核額度期間久也較為嚴格 僅限公司行號申請 | 利率較高 需要留意貸款機構是否合法 |
支票種類
並不是每張支票的類型都相同,目前有三種支票類型:
- 個人票:個人所開出的支票。
- 公司票:公司名義開出的支票。
- 客票:由客戶所開出的支票,與買方之間具有營業交易行為而收到的支票。
支票貼現的種類
支票貼現有三種,如下說明:
- 貼現:持有支票的人將尚未到兌現日的支票,賣斷給銀行或民間貸款機構,以此提早獲得資金。
- 轉貼現:當銀行或民間貸款機構以買到而且兌現日尚未到的支票,再次賣給其他的銀行或民間貸款機構,就稱為「轉貼現」。銀行僅能與銀行進行轉貼現,民間貸款機構僅能與民間貸款機構進行轉貼現。
- 再貼現:銀行將買到而且兌現日尚未到的支票轉讓給中央銀行來申請貼現。
票貼申請文件
申請票貼需要哪些資料呢?以下分為個人與企業進行說明:
| 個人 | 企業 |
|---|---|
| 雙證件 做為擔保的支票 個人私章 若欲兌現的支票類型為客票,則須出示原本持票者的名片或相關買賣交易證明。 | 負責人身分證 做為擔保的支票及此買賣交易的相關單據 公司大小章 最新暫結資產負債表、損益表 最新年度營業所得所申報書 營業人銷售額與稅額申報書:401報表(適用於專營應稅營業人)或403報表(適用於兼營免稅、特種稅額營業人) 最新營利事業登記證 |
票貼利率怎麼算?
以下分別說明銀行與民間的利息計算方式,並舉例:某公司以票面金額100,000元、兌現日為2022年7月31日的支票申請票貼。
| 管道 | 銀行 | 民間 |
|---|---|---|
| 利息計算方式 | 以日計息 | 以月計息 |
票貼常見問題 QA
Q1:公司負責人要如何辦理支票借款?
A1:若公司負責人想以個人名義進行支票貼現,可以持公司支票向民間貸款機構申請。
Q2:什麼是空頭支票?
A2:每張支票上面會寫上一個票面金額,而如果到了支票兌現日時,用來支付支票金額的帳戶金額不足,導致這張支票持有者無法依照約定獲得資金,又或者有人利用他人名義開出支票,這張支票就成為了空頭支票,又稱「芭樂票」、「跳票」。
舉例來說,甲公司甲在 4 月 1 日時簽一張票面金額為 100 萬、兌現日為 6 月 1 日的支票給予乙公司。而乙公司於 6 月 1 日之後到銀行想要兌現支票,但甲公司用來支付支票金額的帳戶金額沒有超過 100 萬,乙公司就無法如約收到支票兌現的 100 萬,這張支票就變成空頭支票,也代表這張支票已跳票。
Q3:支票上的「禁止轉讓背書」字樣是什麼意思?
A3:代表這張支票的票面金額只有支票上所寫的收款人才有權利領取,並不能將支票轉讓給其他人去領取。
Q4:票貼跳票怎麼辦?
A4:若用來擔保的支票到了兌現日發現是空頭支票,或是有因為印章沒蓋對等影響支票效力等情形,使支票無法如期兌現,形成跳票,銀行會請借款人將支票領回。若發生跳票情形,開票人可以在跳票發生的七天內補足金額。若開票人並未在七天內補足金額,借款人就需要向法院聲請對發票者發「支付命令」,來藉此要回票面金額。若開票人一年內有三次以上跳票且都未在跳票後七天內補足金額,就會被銀行列為拒絕往來戶並註記在聯徵紀錄上。
Q5:曾經有跳票紀錄還可以辦理支票借款嗎?
A5:銀行極為重視信用紀錄,若是公司行號曾經有跳票紀錄,申辦票貼會較難通過。但若是向民間申請,則不太會影響審核。
Q6:申辦民間票貼有風險嗎?
A6:申請民間票貼的風險在於貸款機構不合法,導致身分證件被不當利用或者是用來抵押的支票被塗改,藉此詐領現金等。
Q7:支票借錢安全嗎?
A7:選擇合法、評價良好的貸款管道,並且詳細了解還款條件是否自己能夠負擔、接受,簽約時留意合約內容是否有不恰當內容,就能安心借款。
中國信託銀行中小企業貸款活動優惠中!
可免擔保品抵押、24小時線上申請、免出門免排隊
- 貸款額度:最高NT1,000萬元
- 貸款期間:最長5年
- 申請對象:
- 符合信保基金定義之中小企業,且成立滿一年
- 報稅年營收>NT100萬元(含),且稅前淨利>NT0元
- 企業及關係人票債信正常
*企業成立年限及年營收,對應貸款年限、額度…等貸款條件有所不同,詳洽貸款專員*
理財提醒 借錢前先算清楚每月還款與總利息,量力而為;各項條件與費用以金融機構最新公告為準。
延伸閱讀
 BNPL 先買後付是什麼?有風險嗎?優缺點整理2020年初新冠疫情逐漸擴散,人們的消費與支付習慣出現新的轉變,從實體轉向網路,從現金交易轉向非現金支付。全球電子商務平台業績大幅成長,但隨著線上購物越來越受青睞,消費者對付款方式的需求也更加多元。
 無卡分期懶人包!什麼是無卡分期?安全嗎?一文看懂根據金管會銀行局的統計,全台流通的信用卡超過3,000萬張。2021年信用卡刷卡金額為3.1兆元,是近10年來的次高,僅低於2019年的3.22兆元,其中2021年每月平均簽帳金額約為2,590億元。
 【汽車貸款】汽車貸款如何申請?條件有哪些?6 大銀行車貸利率整理你或許常聽過有些人為了減輕買車、換車時需要全額現金購買的壓力而選擇使用汽車貸款,或是為了生活週轉金,解決當下的 […]